
Kleine lening aangaan: waar moet u op letten?
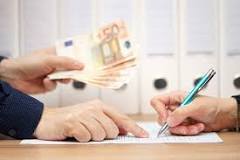
Een onverwachte rekening, een kapotte wasmachine of een tijdelijke tegenvaller kan ervoor zorgen dat u op korte termijn extra geld nodig heeft. Een kleine lening kan dan een oplossing lijken. Toch is het verstandig om eerst goed te bekijken wat lenen kost, of de maandelijkse aflossing binnen uw budget past en welke alternatieven er zijn.
Wat is een kleine lening?
Met een kleine lening wordt meestal een relatief beperkt krediet bedoeld dat u binnen een afgesproken periode terugbetaalt. De precieze voorwaarden verschillen per aanbieder. U betaalt doorgaans rente en mogelijk andere kosten. Het bedrag dat u uiteindelijk terugbetaalt, kan daardoor hoger zijn dan het bedrag dat u leent.
Let op: de benaming “minilening” of “kleine lening” zegt op zichzelf niets over de kosten of de betrouwbaarheid van een aanbieder. Bekijk altijd de overeenkomst en de totale terugbetaling.
Bekijk de kosten voordat u leent
Vergelijk niet alleen het leenbedrag of het maandbedrag. Kijk ook naar:
- Het totale terug te betalen bedrag: hoeveel betaalt u in totaal terug, inclusief rente en kosten?
- De looptijd: hoe lang doet u over het aflossen?
- De rente en eventuele bijkomende kosten: staan alle kosten duidelijk vermeld?
- De gevolgen van te laat betalen: welke kosten of andere gevolgen kunnen dan ontstaan?
- De mogelijkheid om eerder af te lossen: controleer of dat kan en of daar voorwaarden aan verbonden zijn.
Een lager maandbedrag kan aantrekkelijk lijken, maar bij een langere looptijd betaalt u mogelijk langer rente. Vergelijk daarom aanbiedingen op basis van het bedrag dat u in totaal terugbetaalt.
Past de aflossing binnen uw budget?
Maak voordat u een lening aangaat een overzicht van uw inkomsten en vaste uitgaven. Houd ook rekening met boodschappen, vervoer, verzekeringen en onverwachte kosten. De aflossing moet betaalbaar blijven, ook als uw uitgaven tijdelijk hoger zijn of uw inkomen verandert.
Leen bij voorkeur niet meer dan u nodig heeft. Een lening gebruiken om andere leningen of vaste lasten te betalen kan financiële problemen uitstellen of verergeren. Kunt u uw rekeningen nu al moeilijk betalen, neem dan contact op met uw schuldeisers of de gemeente voor advies over schuldhulpverlening.
Controleer de aanbieder en de voorwaarden
Controleer wie de lening aanbiedt en lees de voorwaarden zorgvuldig voordat u iets ondertekent. Kijk of de aanbieder de vereiste vergunning heeft of onder passend toezicht valt. Informatie over financiële aanbieders en hun vergunningen kunt u onder meer controleren bij de Autoriteit Financiële Markten (AFM).
Wees voorzichtig met aanbieders die vooraf geld vragen om een lening “vrij te geven”, onduidelijk zijn over kosten of beloven dat iedereen zonder toetsing geld kan lenen. Deel persoonlijke of financiële gegevens alleen via een beveiligde website en nadat u heeft gecontroleerd met wie u zaken doet.
Wat betekent een BKR-registratie?
Bij een kredietaanvraag kan de aanbieder uw financiële situatie beoordelen. Afhankelijk van het soort krediet en de geldende regels kan een lening bij Stichting BKR worden geregistreerd. Een registratie is niet automatisch negatief, maar kan wel meewegen bij toekomstige kredietaanvragen. Vraag de aanbieder vooraf hoe de toetsing en eventuele registratie voor het betreffende product werken.
Een aanbieder kan een aanvraag afwijzen wanneer lenen naar zijn beoordeling niet verantwoord is. Een bestaande BKR-registratie betekent dus niet automatisch dat u wel of geen lening kunt krijgen. Wees extra terughoudend met aanbiedingen die suggereren dat een lening altijd mogelijk is, ongeacht uw situatie.
Zijn er alternatieven?
Voordat u leent, kunt u nagaan of er een andere oplossing is. Denk bijvoorbeeld aan:
- de rekening in termijnen betalen, na overleg met de leverancier;
- een betalingsregeling aanvragen bij de schuldeiser;
- tijdelijk sparen of een geplande uitgave uitstellen;
- advies vragen aan een onafhankelijke budgetcoach of de gemeente.
Verantwoord een kleine lening aangaan
Een kleine lening aangaan kan een tijdelijke uitkomst bieden, maar brengt altijd verplichtingen met zich mee. Vergelijk meerdere aanbieders, controleer de totale kosten en leen alleen als u zeker weet dat u de afgesproken termijnen kunt betalen. Neem de tijd om de voorwaarden te lezen en vraag om uitleg als iets niet duidelijk is. Zo kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie.
6 voordelen van een kleine lening aangaan
- Snel extra financiële ruimte.
- Geschikt voor een beperkte uitgave.
- Kan onverwachte kosten helpen opvangen.
- Duidelijke looptijd en aflossing mogelijk.
- Vergelijken helpt passende voorwaarden vinden.
- Verantwoord lenen kan tijdelijke druk verlichten.
Nadelen van een kleine lening: hogere kosten en financiële druk
- De rente en bijkomende kosten kunnen het geleende bedrag flink verhogen.
- Aflossingen kunnen uw maandelijkse budget onder druk zetten.
- Te laat betalen kan extra kosten en financiële problemen veroorzaken.
Snel extra financiële ruimte.
Een voordeel van een kleine lening aangaan, is dat u snel extra financiële ruimte kunt krijgen wanneer u onverwacht kosten moet betalen. Denk bijvoorbeeld aan een noodzakelijke reparatie of een andere urgente uitgave. Zo kunt u een tijdelijke tegenvaller mogelijk opvangen zonder de betaling uit te stellen. Bekijk wel vooraf de voorwaarden en totale kosten, en leen alleen een bedrag dat u binnen de afgesproken termijn kunt terugbetalen.
Geschikt voor een beperkte uitgave.
Een kleine lening kan geschikt zijn voor een beperkte, eenmalige uitgave, zoals een noodzakelijke reparatie of vervanging van een kapot apparaat. Doordat u alleen leent wat u nodig heeft, blijft het leenbedrag mogelijk overzichtelijker dan bij een groter krediet. Controleer wel vooraf de totale kosten en zorg ervoor dat u de aflossing zonder problemen binnen uw budget kunt betalen.
Kan onverwachte kosten helpen opvangen.
Een kleine lening aangaan kan helpen om onverwachte kosten op te vangen, zoals een kapotte wasmachine of een dringende autoreparatie. Zo kunt u een noodzakelijke uitgave mogelijk direct betalen in plaats van deze uit te stellen. Controleer wel vooraf hoeveel u in totaal terugbetaalt en of de aflossingen binnen uw budget passen.
Duidelijke looptijd en aflossing mogelijk.
Een voordeel van een kleine lening kan zijn dat de looptijd en aflossing vooraf duidelijk zijn. U weet volgens de afspraken hoe lang de lening loopt, welk bedrag u per termijn betaalt en wanneer de lening is afgelost. Dat maakt het makkelijker om de terugbetaling in uw budget op te nemen. Controleer wel altijd de voorwaarden en het totale terug te betalen bedrag, zodat u precies weet waar u aan toe bent.
Vergelijken helpt passende voorwaarden vinden.
Door aanbieders van kleine leningen te vergelijken, krijgt u beter zicht op verschillen in rente, looptijd, kosten en aflossingsvoorwaarden. Zo kunt u zoeken naar voorwaarden die aansluiten bij uw budget en financiële situatie. Kijk daarbij niet alleen naar het maandbedrag, maar ook naar het totale bedrag dat u terugbetaalt.
Verantwoord lenen kan tijdelijke druk verlichten.
Een kleine lening kan tijdelijke financiële druk verlichten wanneer u onverwacht met noodzakelijke kosten te maken krijgt. Door alleen te lenen wat u nodig heeft en vooraf te controleren of de aflossing binnen uw budget past, kunt u een uitgave overbruggen zonder uw financiën onnodig te belasten. Verantwoord lenen begint met duidelijke afspraken, inzicht in de totale kosten en een realistisch plan om op tijd terug te betalen.
De rente en bijkomende kosten kunnen het geleende bedrag flink verhogen.
Een belangrijk nadeel van een kleine lening is dat rente en bijkomende kosten het bedrag dat u uiteindelijk terugbetaalt flink kunnen verhogen. Daardoor kan een relatief klein leenbedrag duurder uitvallen dan u vooraf verwacht. Bekijk daarom altijd de totale kosten en het volledige terug te betalen bedrag voordat u akkoord gaat.
Aflossingen kunnen uw maandelijkse budget onder druk zetten.
Een kleine lening aangaan betekent dat u maandelijks geld moet reserveren voor de aflossing en eventuele rente. Daardoor blijft er minder over voor vaste lasten, boodschappen en onverwachte uitgaven. Breng daarom vooraf uw inkomsten en uitgaven in kaart en controleer of de aflossingen ook betaalbaar blijven wanneer uw financiële situatie verandert.
Te laat betalen kan extra kosten en financiële problemen veroorzaken.
Wanneer u een kleine lening te laat terugbetaalt, kunnen er extra kosten in rekening worden gebracht. Daardoor wordt de lening duurder dan u vooraf had verwacht. Als u de aflossing niet kunt betalen, kan dat bovendien leiden tot aanmaningen en extra druk op uw budget. Controleer daarom vooraf of de termijnbedragen haalbaar zijn en neem bij betalingsproblemen zo snel mogelijk contact op met de kredietverstrekker om de mogelijkheden te bespreken.